


 |
১ নভেম্বর, ২০২৬
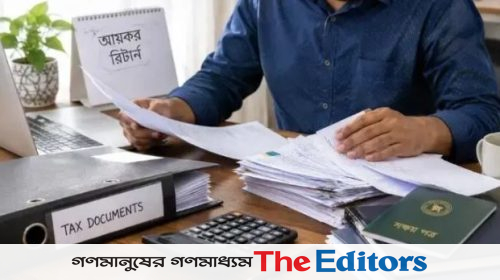
হাসানুর রহমান : একজন করদাতার প্রথম আয়কর রিটার্ন শুধু একটি করবর্ষের আয়-ব্যয়ের হিসাব নয়, এটি তার ভবিষ্যৎ আর্থিক কর্মকাণ্ডের একটি গুরুত্বপূর্ণ ভিত্তি। আজ যে আয়, সঞ্চয় বা সম্পদের তথ্য রিটার্নে দেওয়া হচ্ছে, কয়েক বছর পর বড় কোনো সম্পদ কেনা, ব্যবসায় বিনিয়োগ কিংবা বড় আর্থিক লেনদেনের ক্ষেত্রে সেই তথ্যই অর্থের উৎস ব্যাখ্যার ভিত্তি হতে পারে। তাই প্রথম রিটার্নে সঠিক তথ্য দেওয়া শুধু আইনি দায়িত্ব নয়, ভবিষ্যতের আর্থিক স্বচ্ছতারও পূর্বশর্ত।
বিষয়টি একটি উদাহরণে স্পষ্ট করা যাক। একজন নতুন করদাতা বছরে ৫ লাখ টাকা আয় দেখিয়ে ৩০ লাখ টাকার একটি জমি কিনলেন। জমি কেনার অর্থ যদি পূর্বের সঞ্চয়, ব্যাংক ঋণ বা পরিবারের কাছ থেকে বৈধভাবে পাওয়া অর্থ হয়ে থাকে, তাহলে সংশ্লিষ্ট নথির মাধ্যমে সেই অর্থের উৎস ব্যাখ্যা করা সম্ভব। কিন্তু এসব অর্থের গ্রহণযোগ্য প্রমাণ না থাকলে স্বাভাবিকভাবেই প্রশ্ন উঠতে পারে সম্পদ কেনার অর্থ এলো কোথা থেকে?
এখানেই প্রথম রিটার্নের গুরুত্ব। রিটার্নে আয়, সম্পদ ও দায়ের মধ্যে সামঞ্জস্য থাকা যেমন জরুরি; তেমনই বড় আর্থিক লেনদেনের অর্থের উৎসও নথিভুক্ত থাকা প্রয়োজন। রিটার্নকে তাই শুধু কর দেওয়ার ফরম হিসেবে দেখলে চলবে না, এটি একজন করদাতার দীর্ঘমেয়াদি আর্থিক হিসাবের ভিত্তি।
আয়ের তথ্য হোক স্বচ্ছ
প্রথমবার রিটার্ন দাখিলের আগে চাকরি, ব্যবসা, পেশাগত কাজ, বাড়িভাড়া, ব্যাংকিং বিনিয়োগসহ সব আয়ের উৎস শনাক্ত করা প্রয়োজন। তবে ব্যাংক হিসাবে জমা পড়া প্রতিটি অর্থ আয় নয়। পূর্বের সঞ্চয়, ব্যাংক ঋণ, বৈধ উপহার বা উত্তরাধিকারসূত্রে পাওয়া অর্থের প্রকৃতি আলাদা।
ধরা যাক, কেউ কয়েক বছর চাকরি করে ১৫ লাখ টাকা সঞ্চয় করলেন এবং পরে সেই অর্থে ব্যবসা শুরু করলেন। ওই ১৫ লাখ টাকা নতুন বছরের আয় নয়, এটি পূর্বের সঞ্চয়। একইভাবে ব্যাংক ঋণের অর্থও আয় হিসেবে গণ্য করার বিষয় নয়। তবে এসব অর্থের উৎস ও লেনদেনের যথাযথ প্রমাণ থাকা জরুরি। অর্থাৎ রিটার্ন তৈরির সময় শুধু কত টাকা এসেছে তা নয়, টাকাটি কোথা থেকে এসেছে এবং কীভাবে ব্যবহৃত হয়েছে এই ধারাবাহিকতাও পরিষ্কার থাকা দরকার।
সম্পদ ও দায়ের হিসাবেও সতর্কতা
প্রযোজ্য ক্ষেত্রে ব্যাংক আমানত, বিনিয়োগ, জমি, ফ্ল্যাট, গাড়ি ও অন্যান্য সম্পদের পাশাপাশি ঋণ বা দায়ের তথ্যও সঠিকভাবে উপস্থাপন করতে হবে। বিশেষ করে বড় সম্পদ অর্জনের ক্ষেত্রে শুধু ক্রয়সংক্রান্ত দলিল সংরক্ষণ করলেই যথেষ্ট নয়, সেই সম্পদ কেনার অর্থের উৎস ও পরিশোধের রেকর্ডও রাখা উচিত। ব্যাংক স্টেটমেন্ট, ঋণের কাগজপত্র, বিনিয়োগের নথি কিংবা উত্তরাধিকারসংক্রান্ত দলিল প্রয়োজনের সময় সম্পদ অর্জনের অর্থের উৎস ব্যাখ্যায় সহায়ক হতে পারে। তাই বড় আর্থিক লেনদেনে শুধু সম্পদের দলিল নয়, অর্থের পথটিও নথিভুক্ত থাকা জরুরি।
ভুল তথ্যের ঝুঁকি
নতুন করদাতাদের অনেকে পরিচিতজনের পরামর্শে কিংবা অন্যের রিটার্ন অনুসরণ করে নিজের রিটার্ন তৈরি করেন। এতে আয় বাদ পড়া, ভুল খাতে আয় দেখানো বা সম্পদের হিসাবে অসামঞ্জস্য তৈরি হতে পারে। অনিচ্ছাকৃত ভুলের ক্ষেত্রেও পরবর্তী সময়ে সংশোধন বা ব্যাখ্যার প্রয়োজন হতে পারে।
অন্যদিকে, ইচ্ছাকৃতভাবে আয় কম দেখানো, সম্পদ গোপন করা, মিথ্যা বা বিভ্রান্তিকর তথ্য দেওয়া কিংবা অর্থের প্রকৃত উৎস আড়াল করা আরও গুরুতর বিষয়। আয়কর আইন ২০২৩ এর অধীনে এসব ক্ষেত্রে কর পুনর্নির্ধারণ, অতিরিক্ত কর, সুদ, জরিমানা বা অন্যান্য আইনগত ব্যবস্থার ঝুঁকি রয়েছে। তাই কোনো তথ্য নিয়ে সংশয় থাকলে অনুমানের ভিত্তিতে রিটার্ন দেওয়া উচিত নয়। সংশ্লিষ্ট নথি যাচাই করে প্রয়োজন হলে যোগ্য কর পেশাজীবীর পরামর্শ নেওয়া নিরাপদ।
কর পরিকল্পনা মানেই কর ফাঁকি নয়
কর পরিকল্পনার অর্থ কর ফাঁকি নয়। আইনে অনুমোদিত সুযোগ ও করসুবিধা সম্পর্কে জানা এবং নির্ধারিত শর্ত পূরণ করে তা গ্রহণ করাই বৈধ কর পরিকল্পনার অংশ। তবে বিনিয়োগ না করেও বিনিয়োগ দেখানো, ভুয়া নথি তৈরি করা, প্রকৃত আয় গোপন করা কিংবা সম্পদের প্রকৃত উৎস আড়াল করা কোনোভাবেই কর পরিকল্পনা নয়। সাময়িক কর-সাশ্রয়ের জন্য ভুল তথ্য দিলে ভবিষ্যতে আর্থিক ও আইনগত ঝুঁকি আরও বাড়তে পারে। নতুন করদাতার লক্ষ্য হওয়া উচিত কর কম দেখানো নয়, বরং আইন অনুযায়ী সঠিক কর নির্ধারণ করা।
প্রথম রিটার্নে করদাতার করণীয়
প্রথম রিটার্ন দাখিলের আগে নিজের সব আয়ের উৎস শনাক্ত করে সংশ্লিষ্ট নথি প্রস্তুত রাখা উচিত। পূর্বের সঞ্চয়, ব্যাংক ঋণ, বৈধ উপহার বা উত্তরাধিকারসূত্রে পাওয়া অর্থ থাকলে তার প্রমাণ সংরক্ষণ করা প্রয়োজন। একই সঙ্গে সম্পদ ও দায়ের তথ্য হালনাগাদ করে রিটার্নের তথ্যের সঙ্গে মিলিয়ে দেখতে হবে। বড় লেনদেনের ক্ষেত্রে অর্থের উৎস ও পরিশোধের রেকর্ড রাখা উচিত। কোনো তথ্য অনুমান করে বা ইচ্ছাকৃতভাবে বাদ দিয়ে রিটার্ন দেওয়া ঠিক নয়। দাখিল করা রিটার্ন ও প্রয়োজনীয় সহায়ক নথিও ভবিষ্যতের জন্য সংরক্ষণ করা প্রয়োজন।
প্রথম রিটার্নের পরও চাই ধারাবাহিকতা
প্রথম রিটার্নের গুরুত্ব একটি করবর্ষে শেষ হয় না। আজকের সঞ্চয়ই কয়েক বছর পর বড় কোনো সম্পদ কেনা বা ব্যবসায় বিনিয়োগের অর্থ হতে পারে। তখন সেই সম্পদের অর্থের উৎস ব্যাখ্যায় আগের রিটার্ন, ব্যাংক লেনদেন ও সংশ্লিষ্ট নথি গুরুত্বপূর্ণ হয়ে উঠতে পারে। তাই কর পরিকল্পনা একবারের কোনো কাজ নয়, এটি দীর্ঘমেয়াদি আর্থিক শৃঙ্খলার অংশ। প্রতি বছর রিটার্নের তথ্য হালনাগাদ করা এবং বড় আর্থিক পরিবর্তনের যথাযথ রেকর্ড রাখা উচিত।
প্রথম আয়কর রিটার্ন একজন করদাতার আর্থিক স্বচ্ছতার ভিত্তি তৈরি করে। শুরুতেই সঠিক তথ্য দেওয়া, অর্থের উৎসের প্রমাণ রাখা এবং আইনসম্মত কর পরিকল্পনার অভ্যাস গড়ে তুললে ভবিষ্যতের করজীবন আরও সুশৃঙ্খল হতে পারে।
নতুন করদাতার জন্য তাই প্রথম রিটার্নকে কোনো আনুষ্ঠানিকতা হিসেবে দেখা উচিত নয়। প্রথম রিটার্নই হতে পারে ভবিষ্যতের আর্থিক স্বচ্ছতা, সঠিক কর পরিকল্পনা এবং ঝুঁকিমুক্ত করজীবনের প্রথম ধাপ। প্রথম আয়কর রিটার্নেই হোক সঠিক কর পরিকল্পনার সূচনা।
লেখক: অ্যাডভোকেট ও আয়কর আইনজীবী, ঢাকা।
মন্তব্য করুন